Một mã số thuế sai lệch hoặc thông tin đối tác không khớp với thực tế có thể khiến hợp đồng vô hiệu, hóa đơn bị từ chối khấu trừ, thậm chí dẫn đến rủi ro pháp lý khi cơ quan thuế thanh tra. Đối với doanh nghiệp Việt Nam làm việc với đối tác quốc tế, việc xác minh này càng phức tạp vì mỗi quốc gia có hệ thống định danh và cơ sở dữ liệu riêng biệt, không liên thông trực tiếp với Cổng thông tin đăng ký doanh nghiệp trong nước.
Thực tế cho thấy nhiều kế toán viên và chủ doanh nghiệp mất hàng giờ tìm kiếm trên các trang web chính phủ nước ngoài nhưng vẫn nhận được kết quả mơ hồ do rào cản ngôn ngữ, khác biệt múi giờ hoặc dữ liệu chưa cập nhật. Ngược lại, những người nắm được phương pháp tra cứu mã số thuế doanh nghiệp nước ngoài đúng kênh sẽ tiết kiệm đáng kể thời gian, đồng thời có đủ căn cứ để ra quyết định ký kết hay tạm dừng giao dịch một cách tự tin.
Bài viết dưới đây phân tích ưu nhược điểm của từng nguồn tra cứu phổ biến hiện nay, từ cổng thông tin chính thức của từng khu vực đến các công cụ tổng hợp đa quốc gia, giúp bạn cân nhắc giữa độ chính xác, tốc độ và chi phí để chọn giải pháp phù hợp nhất với tình huống cụ thể của mình.
Mã số thuế doanh nghiệp nước ngoài là gì và khi nào cần tra cứu?
Phân biệt mã số thuế nhà thầu nước ngoài, chi nhánh và công ty 100% vốn ngoại
Nhiều kế toán nhầm lẫn giữa các loại mã số thuế này, dẫn đến kê khai sai. Việc tra cứu mã số thuế doanh nghiệp nước ngoài đúng loại giúp bạn tránh rủi ro phạt hành chính.
- Nhà thầu nước ngoài: Không lập pháp nhân tại Việt Nam nhưng phát sinh thu nhập. Mã số được cấp theo từng hợp đồng. Nhược điểm: thủ tục rườm rà; Ưu điểm: không cần lập công ty.
- Chi nhánh: Phụ thuộc công ty mẹ, dùng chung mã hoặc được cấp mã phụ. Phù hợp để thăm dò thị trường nhưng chịu trách nhiệm hữu hạn.
- Công ty 100% vốn ngoại: Pháp nhân độc lập, có mã số riêng như doanh nghiệp nội địa. Tốn chi phí duy trì nhưng chủ động ký kết hợp đồng.
Ví dụ: Đối tác Hàn Quốc chỉ cung cấp dịch vụ phần mềm từ xa sẽ mang mã nhà thầu, không phải mã chi nhánh. Kiểm tra kỹ giấy phép trước khi đối chiếu để chọn đúng hệ thống tra cứu.
Các trường hợp pháp lý bắt buộc phải xác minh mã số thuế đối tác quốc tế
Bỏ qua bước xác minh có thể khiến doanh nghiệp bạn mất quyền khấu trừ thuế hoặc vướng tranh chấp pháp lý. Dưới đây là ba tình huống thực tế bắt buộc phải kiểm tra:
- Ký hợp đồng thương mại: Trước khi chuyển tiền, cần đảm bảo đối tác tồn tại hợp pháp. Một công ty đã đóng mã số thuế vẫn chào hàng là dấu hiệu lừa đảo rõ ràng.
- Kê khai thuế nhà thầu: Kế toán phải nhập đúng mã số vào tờ khai. Sai một ký tự sẽ bị cơ quan thuế xuất toán chi phí, gây thiệt hại trực tiếp cho chủ doanh nghiệp nhỏ.
- Tham gia đấu thầu dự án: Hồ sơ yêu cầu chứng minh năng lực pháp lý của liên danh quốc tế. Mã số hết hiệu lực đồng nghĩa hồ sơ bị loại ngay từ vòng sơ loại.
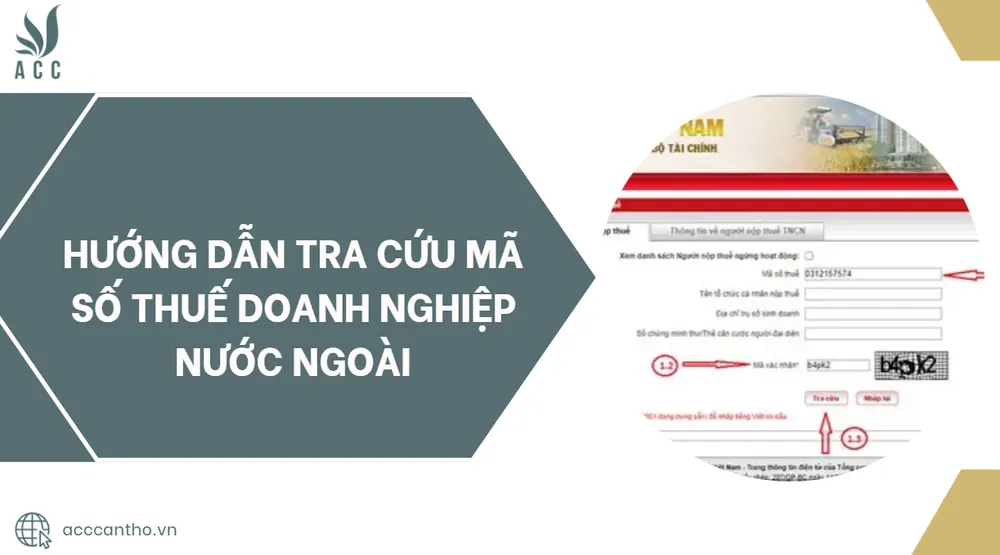
Tốt nhất, hãy tập thói quen tra cứu mã số thuế doanh nghiệp nước ngoài trên cổng thông tin thuế ngay khi nhận giấy tờ đối tác. Mẹo: Chụp màn hình lưu bằng chứng trạng thái "đang hoạt động" tại thời điểm giao dịch.
Hồ sơ và tài liệu cần chuẩn bị trước khi tra cứu
Các giấy tờ chứng minh tư cách pháp nhân của doanh nghiệp nước ngoài
Trước khi tra cứu mã số thuế doanh nghiệp nước ngoài, bạn cần thu thập đủ hồ sơ pháp lý để đối chiếu chính xác, tránh nhầm lẫn giữa các thực thể trùng tên. Việc chuẩn bị kỹ giúp tiết kiệm thời gian xác minh và giảm rủi ro giao dịch với đối tác không hợp lệ. Cụ thể:
- Giấy chứng nhận đăng ký kinh doanh hoặc tương đương do cơ quan có thẩm quyền nước sở tại cấp.
- Văn bản ủy quyền hợp pháp nếu tra cứu qua đại diện tại Việt Nam.
- Bản sao hộ chiếu hoặc căn cước của người đại diện theo pháp luật để xác thực danh tính.
Thiếu một trong các tài liệu này có thể khiến kết quả tra cứu sai lệch hoặc bị từ chối tiếp cận dữ liệu. Hãy ưu tiên bản dịch công chứng sang tiếng Việt để đảm bảo tính pháp lý khi làm việc với cơ quan thuế hoặc ngân hàng trong nước.
Lưu ý quan trọng về quy định khác nhau tùy theo từng khu vực pháp lý
Mỗi quốc gia có hệ thống định danh thuế riêng, nên quy trình này không giống nhau. Hiểu rõ sự khác biệt này giúp bạn chọn đúng kênh tra cứu và diễn giải kết quả chính xác, tránh tốn kém chi phí tư vấn không cần thiết.
- Mỹ dùng EIN (9 chữ số), trong khi EU áp dụng mã số VAT với cấu trúc thay đổi theo từng quốc gia thành viên.
- Nhật Bản yêu cầu Mã số doanh nghiệp (Corporate Number), còn Singapore dùng UEN tích hợp cả mã đăng ký kinh doanh.
- Một số vùng lãnh thổ như BVI hay Cayman không công khai dữ liệu thuế trực tuyến, buộc phải yêu cầu qua đại lý đăng ký.
Ví dụ, tra cứu công ty Đức trên cổng EU VIES sẽ nhanh hơn nhiều so với gửi email cho cơ quan thuế địa phương. Để hiểu sâu hơn về cách phân biệt các loại mã này, hãy tham khảo phân biệt mã số thuế quốc tế. Luôn kiểm tra ngày cập nhật dữ liệu vì thông tin cũ có thể dẫn đến quyết định sai lầm trong hợp đồng thương mại.
Quy trình các bước tra cứu mã số thuế doanh nghiệp nước ngoài chi tiết
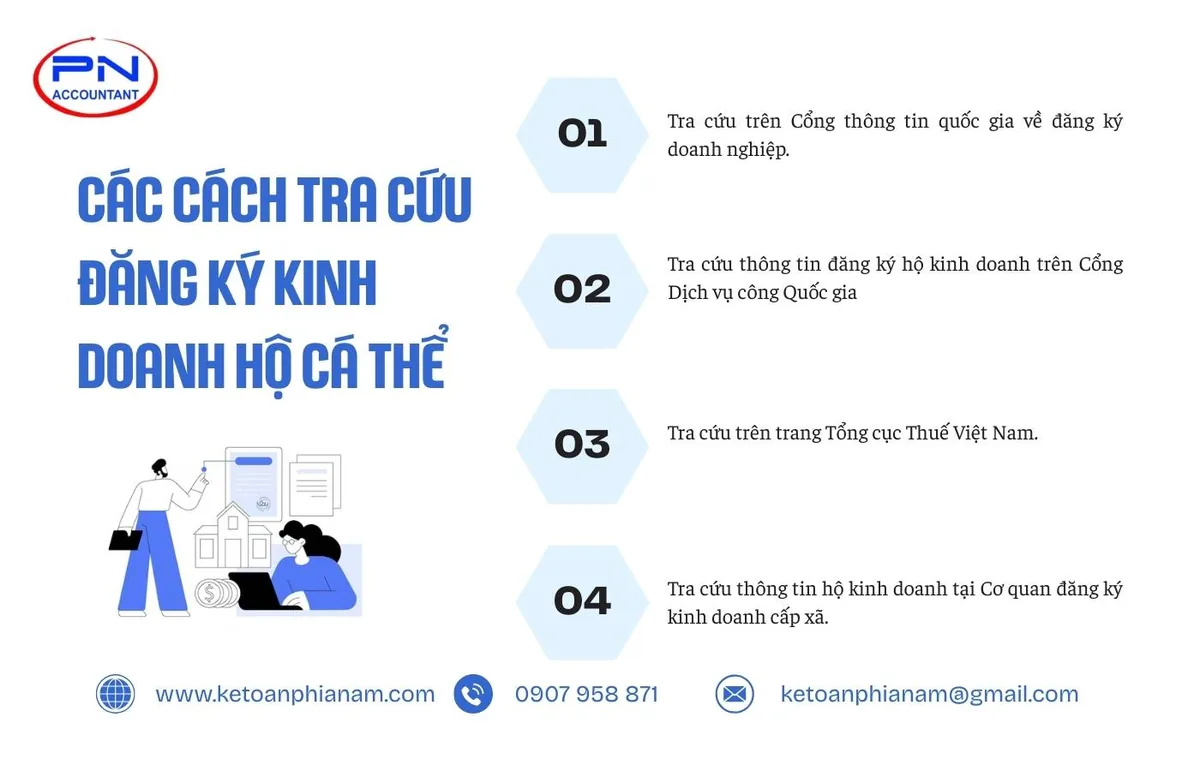
Thao tác trên hệ thống thông tin thuế quốc gia và cổng đăng ký kinh doanh
Khi cần thực hiện việc này, bạn có hai hướng chính: dùng hệ thống thuế quốc gia hoặc cổng đăng ký kinh doanh. Mỗi lựa chọn đều có ưu – nhược điểm cần cân nhắc.
- Cổng thông tin đăng ký doanh nghiệp: Phù hợp nếu đối tác đã lập văn phòng đại diện tại Việt Nam. Dữ liệu cập nhật, nhưng sẽ trống nếu họ chưa đăng ký hiện diện.
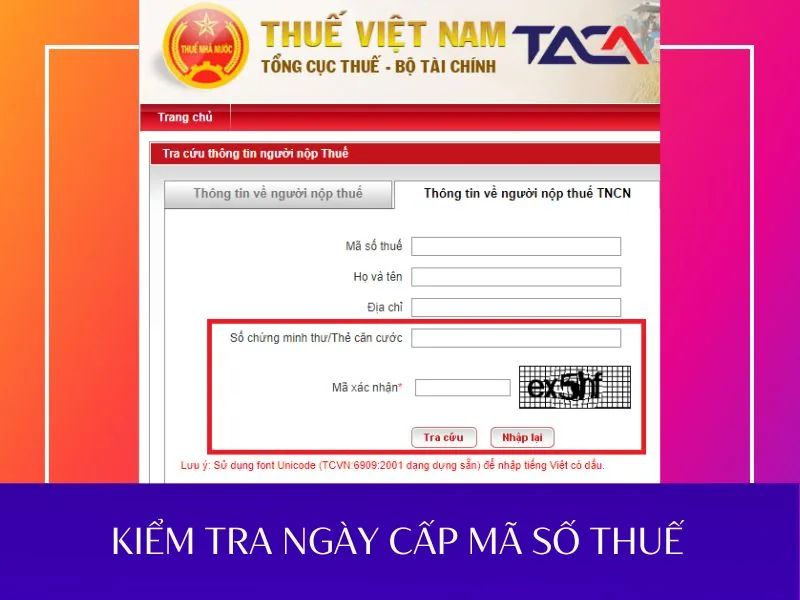
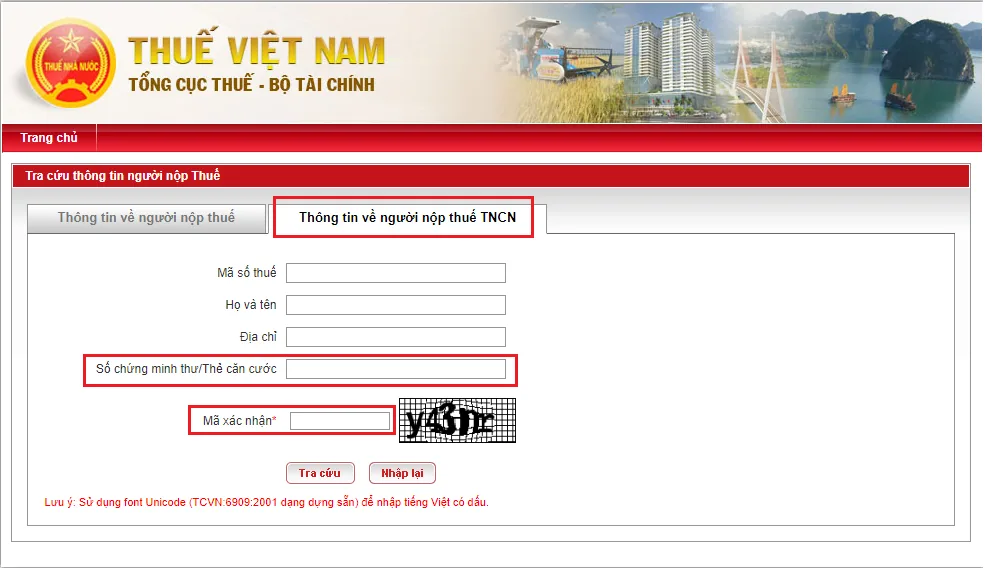
- Hệ thống thuế quốc gia (tracuunnt.gdt.gov.vn): Hiển thị mã số thuế nhà thầu. Tuy nhiên, giao diện cũ, dễ quá tải giờ hành chính.
- Cơ sở dữ liệu quốc tế (như OECD): Hữu ích để kiểm tra mã số thuế nội địa gốc của công ty mẹ.
Ví dụ: Một kế toán tại TP.HCM cần xác minh đối tác Hàn Quốc trước khi ký hợp đồng cung ứng. Nếu chỉ tra cổng trong nước mà không thấy kết quả, đừng vội kết luận công ty "ma". Hãy thử tìm qua cổng quốc tế hoặc yêu cầu đối tác cung cấp giấy chứng nhận đăng ký thuế bản gốc.
Cách đối chiếu dữ liệu khi doanh nghiệp chưa có hiện diện thương mại tại Việt Nam
Nhiều chủ doanh nghiệp nhỏ bối rối khi đối tác nước ngoài chưa có văn phòng hay chi nhánh tại Việt Nam. Lúc này, việc đối chiếu dữ liệu đòi hỏi sự cẩn trọng hơn để tránh rủi ro pháp lý.
- Yêu cầu tài liệu gốc: Xin giấy phép kinh doanh bản sao từ đối tác, chú ý dãy số định danh thuế in trên đó.
- So khớp thông tin: Đối chiếu tên tiếng Anh, địa chỉ trụ sở chính với hóa đơn hoặc email giao dịch thực tế.
- Xác minh qua bên thứ ba: Nhờ ngân hàng hoặc đơn vị tư vấn luật kiểm tra tính hợp lệ.
Mất thêm thời gian đối chiếu luôn rẻ hơn rủi ro chuyển tiền cho một pháp nhân không tồn tại. Mẹo thực tế: Nếu trạng thái ghi "chưa hoạt động" trên giấy tờ nước ngoài, hãy tạm dừng giao dịch. Khi cách làm này gặp vướng mắc do rào cản ngôn ngữ, việc thuê dịch vụ xác minh chuyên nghiệp là khoản đầu tư xứng đáng cho bộ phận hành chính.
Những kênh tra cứu uy tín và công cụ hỗ trợ xác minh
Sử dụng cơ sở dữ liệu của Tổng cục Thuế và Bộ Tài chính
Khi sử dụng nguồn này, hệ thống Tổng cục Thuế Việt Nam thường thiếu dữ liệu trực tiếp. Người dùng nên ưu tiên cổng thông tin Bộ Tài chính hoặc trang thuế vụ quốc gia sở tại để đảm bảo tính pháp lý cao nhất. Tuy nhiên, rào cản ngôn ngữ và giao diện phức tạp khiến việc khai thác gặp nhiều khó khăn với kế toán viên không chuyên.
- Cổng e-Tax của từng quốc gia cung cấp dữ liệu gốc chính xác tuyệt đối nhưng yêu cầu đăng ký tài khoản định danh điện tử phức tạp.
- Hệ thống VIES châu Âu hỗ trợ kiểm tra VAT tức thì, song thường xuyên quá tải và không hiển thị đầy đủ lịch sử hoạt động.
- Dữ liệu OECD hữu ích cho tập đoàn lớn nhưng hoàn toàn thiếu thông tin chi tiết về các doanh nghiệp vừa và nhỏ mới thành lập.
Các nền tảng tra cứu thông tin doanh nghiệp xuyên biên giới bổ sung
Bù đắp hạn chế của nguồn chính thống, các nền tảng thương mại như Dun & Bradstreet hay OpenCorporates tổng hợp dữ liệu đa quốc gia tiện lợi. Dù tốn phí, chúng tiết kiệm đáng kể thời gian xác minh đối tác nước ngoài so với tự tìm kiếm thủ công. Cần cân nhắc kỹ giữa chi phí bỏ ra và giá trị rủi ro hợp đồng thực tế trước khi quyết định mua gói dịch vụ tra cứu chuyên sâu.
- OpenCorporates miễn phí cơ bản, phù hợp kiểm tra nhanh tình trạng tồn tại pháp lý mà chưa cần báo cáo tài chính chi tiết.
- Dun & Bradstreet đắt đỏ nhưng cung cấp điểm tín nhiệm DUNS thiết yếu cho chuỗi cung ứng toàn cầu và đấu thầu quốc tế.
- LinkedIn Company Pages giúp đối chiếu chéo nhân sự lãnh đạo, phát hiện sớm dấu hiệu công ty ma hoặc thông tin không khớp giấy tờ.
Rủi ro pháp lý nếu không kiểm tra kỹ mã số thuế đối tác nước ngoài
Hậu quả về nghĩa vụ khấu trừ thuế nhà thầu và xuất hóa đơn
Khi ký hợp đồng với đối tác ngoại mà bỏ qua bước kiểm tra này, bạn dễ rơi vào thế bị động khi kê khai thuế nhà thầu. Cơ quan thuế Việt Nam yêu cầu xác minh rõ tư cách pháp nhân để áp đúng mức khấu trừ. Nếu sai, phần thiệt luôn thuộc về bên Việt Nam.
- Bị truy thu thuế: Áp sai mức khấu trừ khiến doanh nghiệp phải nộp bù khoản chênh lệch lớn kèm tiền phạt chậm nộp.
- Gặp khó khi xuất hóa đơn: Hóa đơn lập cho pháp nhân không tồn tại hoặc đã giải thể sẽ bị coi là bất hợp lệ.
- Từ chối chi phí hợp lý: Khoản thanh toán cho đối tác "ma" chắc chắn bị loại khỏi chi phí được trừ khi quyết toán năm.
Ví dụ: Một công ty nhập khẩu tại TP.HCM từng mất hơn 200 triệu đồng tiền thuế vì không phát hiện đối tác Trung Quốc đã đóng mã số thuế trước đó ba tháng. So với vài phút kiểm tra ban đầu, cái giá phải trả cho sự chủ quan là quá đắt.
Trách nhiệm liên đới trong giao dịch thương mại quốc tế
Nhiều chủ doanh nghiệp nhỏ lầm tưởng chỉ cần hàng giao đủ là xong. Thực tế, nếu đối tác dùng mã số thuế giả mạo để rửa tiền hoặc trốn thuế, phía Việt Nam có thể vướng trách nhiệm liên đới. Việc chủ động xác minh này chính là bằng chứng bảo vệ bạn trước cơ quan chức năng.
- Rủi ro rửa tiền: Thanh toán qua tài khoản không khớp với thông tin đăng ký thuế sẽ kích hoạt cảnh báo từ ngân hàng.
- Mất quyền khiếu nại: Giao dịch với pháp nhân không tồn tại đồng nghĩa bạn không có cơ sở pháp lý để đòi bồi thường khi xảy ra tranh chấp.
- Ảnh hưởng uy tín: Doanh nghiệp từng giao dịch với đối tác gian lận sẽ bị hải quan và thuế đưa vào danh sách giám sát chặt chẽ.
Mẹo thực tế: Hãy đối chiếu mã số thuế trên hợp đồng với giấy chứng nhận đăng ký kinh doanh bản gốc của họ. Được – mất rất rõ ràng: bỏ ra mười phút xác minh giúp bạn tránh rủi ro pháp lý kéo dài nhiều năm.
Giải đáp vướng mắc thường gặp khi tra cứu thông tin thuế quốc tế
Xử lý tình trạng không tìm thấy kết quả hoặc dữ liệu chưa cập nhật
Khi cách làm này không cho kết quả, đừng vội kết luận đối tác gian lận. Nguyên nhân thường do lệch múi giờ cập nhật dữ liệu giữa các quốc gia hoặc khác biệt về hệ thống định danh. Thay vì chỉ dựa vào một nguồn, hãy so sánh đa chiều để cân nhắc rủi ro:
- Kiểm tra trực tiếp trang web của cơ quan thuế sở tại bằng tên gốc bản địa thay vì bản dịch tiếng Anh.
- Sử dụng công cụ xác minh doanh nghiệp quốc tế để đối chiếu chéo thông tin đăng ký kinh doanh.
- Yêu cầu đối tác cung cấp giấy chứng nhận cư trú thuế (Tax Residency Certificate) còn hiệu lực làm bằng chứng pháp lý bổ sung.
Việc này tốn thêm thời gian nhưng giúp tránh rủi ro ký hợp đồng với pháp nhân không tồn tại hoặc đã ngừng hoạt động mà cơ sở dữ liệu chưa kịp phản ánh.
Thời hạn hiệu lực của thông tin mã số thuế đã tra cứu
Thông tin thuế quốc tế không có giá trị vĩnh viễn. Một mã số thuế hợp lệ hôm nay có thể bị hủy hoặc tạm ngưng vào tuần sau. Doanh nghiệp cần phân biệt rõ giữa "mã số tồn tại" và "trạng thái hoạt động bình thường" để đánh giá đúng mức độ an toàn:
- Xác nhận lại trạng thái active/inactive trước mỗi lần thanh toán hoặc ký phụ lục hợp đồng mới.
- Lưu trữ ảnh chụp màn hình kèm dấu thời gian (timestamp) làm bằng chứng thẩm định tại thời điểm giao dịch.
- Cập nhật định kỳ ít nhất 6 tháng/lần với đối tác chiến lược để phát hiện sớm dấu hiệu bất thường.
Chi phí duy trì quy trình xác minh định kỳ thấp hơn nhiều so với tổn thất từ giao dịch với đối tác đã mất tư cách pháp nhân. Đừng coi kết quả tra cứu là căn cứ duy nhất cho cả quá trình hợp tác dài hạn.
Điểm mấu chốt
Việc xác minh món ăn này không chỉ là thao tác hành chính đơn thuần mà còn là bước sàng lọc rủi ro pháp lý thiết yếu trước khi cam kết tài chính. So với việc phụ thuộc hoàn toàn vào thông tin do đối tác cung cấp, việc chủ động xác minh qua kênh chính thống giúp cân bằng giữa tốc độ giao dịch và an toàn pháp lý, tránh những tổn thất từ sai lệch dữ liệu hoặc thực thể không tồn tại.
Về dài hạn, thói quen thẩm định này góp phần xây dựng nền tảng tuân thủ vững chắc cho doanh nghiệp trong môi trường thương mại xuyên biên giới ngày càng phức tạp. Khi quy trình kiểm tra trở thành chuẩn mực nội bộ thay vì phản ứng tình thế, tổ chức sẽ giảm thiểu đáng kể các tranh chấp phát sinh, đồng thời nâng cao uy tín hợp tác quốc tế một cách bền vững.
Nguồn tham khảo
- Cách tra cứu mã số thuế doanh nghiệp nước ngoài chính xác (accdongnai.vn)
- Mã số thuế doanh nghiệp nhà nước liên doanh với nước ngoài (masothue.com)
- Hướng dẫn tra cứu mã số thuế doanh nghiệp nước ngoài... (evbn.org)